Domain randbebauung.de kaufen?
Wir ziehen mit dem Projekt
randbebauung.de um.
Sind Sie am Kauf der Domain
randbebauung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain randbebauung.de kaufen?
Wer muss Kapitalertragssteuer zahlen?
Wer muss Kapitalertragssteuer zahlen? Die Kapitalertragssteuer wird in Deutschland auf Erträge aus Kapitalvermögen wie Zinsen, Dividenden oder Kursgewinne erhoben. Grundsätzlich sind alle Steuerpflichtigen, die solche Erträge erzielen, verpflichtet, Kapitalertragssteuer zu zahlen. Dies betrifft sowohl natürliche Personen als auch juristische Personen wie Unternehmen. Allerdings gibt es Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. Es ist wichtig, die individuelle steuerliche Situation zu prüfen und gegebenenfalls Steuern auf Kapitalerträge korrekt zu entrichten. **
Wann fallen Kapitalertragssteuer an?
Kapitalertragssteuer fällt in Deutschland an, wenn Gewinne aus Kapitalanlagen erzielt werden, wie z.B. Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken oder anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Kapitalertragssteuer muss in der Regel jährlich in der Einkommensteuererklärung angegeben werden. Steuerfreibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. **
Ähnliche Suchbegriffe für Kapitalertragssteuer
Top-Angebote
Produkte zum Begriff Kapitalertragssteuer:
-
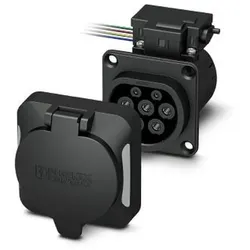
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO-00-BStandard=Typ 2Mit Verriegelungsaktuator=neinMit Zugangsverriegelung=neinSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm252,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ullrich, Sabine: Magdeburg - Architektur und StädtebauMagdeburg - Architektur und Städtebau , Nach den beiden großen Zerstörungen in den Jahren 1631 und 1945 wurde die Stadt wieder aufgebaut. Magdeburg wuchs immer weiter, auch durch Eingemeindungen. Kirchen, Rathäuser, Wassertürme, Industriebauten, historische Gebäude und vielfältige Geschäfte, Zweck- und Wohnbauten prägen das Stadtbild. In der Gründerzeit entstanden ganze Stadtteile. Vieles ist seit den 1990er Jahren umfangreich saniert worden. In den 20er Jahren wurde Magdeburg eine Stadt des neuen Bauens und setzte neue Maßstäbe. Stadtbaurat und Architekt Bruno Taut gilt als einer der Pioniere der Moderne. Die Landeshauptstadt Sachsen-Anhalts wird in dieser komplett überarbeiteten und aktualisierten Neuausgabe "Magdeburg - Architektur und Städtebau" umfangreich, in eindrucksvollen fotografischen Dokumenten und gegliedert nach den Stadtteilen detailliert vorgestellt. Die Vielzahl der beschriebenen und abgebildeten Einzelobjekte addiert sich zu einem beeindruckenden Stadtporträt, das den Facettenreichtum der Elbmetropole dokumentiert. , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 20180403, Produktform: Kartoniert, Autoren: Ullrich, Sabine~Gottschalk, Hans~Jäger, Kathrin~Kraft, Ute~Reuther, Iris, Fotograph: Stekovics, Janos~Muessig, Jill Luise~Ullrich, Sabine, Seitenzahl/Blattzahl: 464, Abbildungen: 536 farbige Abbildungen, 70 Karten, 30 Grundrisse, Keyword: Architektur; Bruno Taut; Gründerzeit; Magdeburg; Moderne; Stadtplanung, Fachschema: Sachsen-Anhalt~Stadtplanung, Fachkategorie: Geschichte: Ereignisse und Themen, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 136, Höhe: 36, Gewicht: 1156, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ost West Ost. Karl-Marx-Allee und Interbau 1957. Architektur und Städtebau der NachkriegsmoderneOst West Ost. Karl-Marx-Allee und Interbau 1957. Architektur und Städtebau der Nachkriegsmoderne , Mit den beiden Bauabschnitten der Karl-Marx-Allee und den Bauten der Interbau 1957 verfügt Berlin über drei herausragende Ensembles der internationalen Nachkriegsmoderne. Entstanden im Zuge des Wiederaufbaus nach dem Zweiten Weltkrieg und vor dem Hintergrund konkurrierender politischer Systeme in Ost und West, stehen die Zentrumsplanungen für alternative programmatische Ansprüche: Als ein Modell für die 'Stadt der Zukunft' sollten sie zugleich Ausdruck für die 'Gesellschaft der Zukunft' sein. Heute sind diese Gebiete ein gemeinsames Kulturerbe geworden. Ihre städtebaülichen und architektonischen Qualitäten strahlen weit über die Stadt hinaus und begründen den prominenten Platz Berlins als ein Zentrum der internationalen ¿Moderne. Das Land Berlin hat sie 2021 für die Tentativliste des UNESCO-Welterbes vorgeschlagen. In diesem Band dokumentieren vertiefende Studien den Bestand und analysieren Städtebau und Architektur der Ensembles. Sie untersuchen die hervorragende Bedeutung von Bildender Kunst und Freiraumgestaltung und beleuchten deren nationale und internationale Rezeption. Ein ausführliches Sachbuch über Architektur- und Stadtgeschichte. Inhaltsübersicht Christian Gaebler: Das Welterbeprojekt zur Berliner Nachkriegsmoderne. Faktor und Ausdruck der inneren Einheit der Stadt Petra Kahlfeldt: Nachkriegsmoderne. Behutsam weiterbauen und Verknüpfungen suchen Das Berliner Welterbeprojekt Christoph Rauhut: Bürgerschaftlich initiiert, wissenschaftlich fundiert, in der Stadtgesellschaft breit verankert: Der Welterbevorschlag Sabine Ambrosius, Thomas Flierl, Paul Sigel und Sandra Wagner-Conzelmann: Herausragend und universell - Karl-Marx-Allee und Interbau 1957 Neuanfang und Zukunftsversprechen: Karl-Marx-Allee und Interbau 1957 Vittorio Magnano Lampugnani: Gebaute Ideologien, musterhafte Stadtelemente Jean-Louis Cohen: Karl-Marx-Allee, Interbau und die architektonische Kultur der Nachkriegszeit Ideentransfer und internationaler Vergleich Greg Castillo: Urbane Landschaften des Wissenstransfers: Karl-Marx-Allee und Hansaviertel als Zeugnisse der fachdisziplinären Spaltung während des Kalten Krieges? Marina Dmitrieva: Wiederaufbau sowjetischer Städte: Leitlinien und Realisierung Gabi Dolff-Bonekämper: Interbau 1957 im internationalen Referenzrahmen Matthias Noell: Teilkomplexe der Architekturgeschichte. Analogien und Divergenzen städtebaulicher Konstellationen um 1957 Andreas Butter: Der zweite Bauabschnitt der Karl-Marx-Allee. Kontext und Referenzobjekte Monika Platzer: Kalte Dialoge: Wien, Berlin und die 'Großen Vier' Aspekte des Kulturerbes Harald Kegler: Das hybride Jahrhundert-Zeugnis. Symbole des Wiederaufbaus in Berlin zwischen Groß- ensemble und Stadtlandschaft Sylvia Butenschön: Herausragende Frei- und Grünraumgestaltungen Bettina Schröder-Bornkampf: Zwischen Anspruch und unfreiwilligem Verzicht - baugebundene Kunst im ersten Bauabschnitt der Karl-Marx-Allee Angela Lammert: Kunst am Bau. Kunst im Stadtraum. Knotenpunkte internationaler Kunstdiskurse Zeitgenössische mediale Wahrnehmung Franziska Bollerey: Karl-Marx-Allee und Hansaviertel als Gegenstände des politischen Systemwettstreits in Rundfunk- und Fernsehsendungen Thomas Flierl und Sandra Wagner-Conzelmann: Im Blick der Anderen. Blockübergreifende Berichterstattung zur Berliner Nachkriegsmoderne Welterbeprozess: Koordination, Moderation, Förderung Sabine Ambrosius: Plädoyer für eine ganzheitliche Sicht von Denkmal- und Welterbeschutz. Die Qualifizierung der drei Vorschlagsgebiete als Modellfall Sabine Ambrosius, Kerstin Lassnig und Louise Thiel: Bürgerschaftliches Engagement im Welterbeprozess , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 20240701, Produktform: Leinen, Redaktion: Berlin, Landesdenkmalamt, Seitenzahl/Blattzahl: 284, Abbildungen: mit 251 Abbildungen, Keyword: Alleegestaltung; Beton; Hochhaus; Repräsentation; Stadtplanung; Städtebau, Fachschema: Berlin / Kunst, Architektur, Design~Zwanzigstes Jahrhundert~Bauhaus~Minimalismus (Kunst)~Restaurierung - Restaurator~Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Einzelne Architekten und Architekturbüros~Bauwerke: Gestaltung~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 305, Breite: 238, Höhe: 27, Gewicht: 1596, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
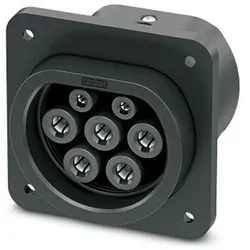
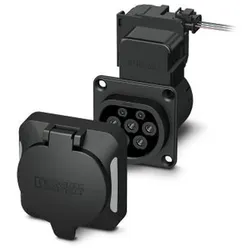
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268358Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2133,13 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann fällt Kapitalertragssteuer an?
Die Kapitalertragssteuer fällt an, wenn man Einkünfte aus Kapitalvermögen erzielt, wie z.B. Zinsen, Dividenden oder Kursgewinne. Sie wird in der Regel automatisch von Banken oder anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer richtet sich nach dem persönlichen Steuersatz des Steuerpflichtigen. Es gibt jedoch auch Freibeträge und Freistellungsaufträge, die genutzt werden können, um die Steuerlast zu reduzieren. Grundsätzlich ist es wichtig, Kapitalerträge in der Steuererklärung anzugeben, um eine korrekte Versteuerung sicherzustellen. **
-
Wer bekommt Kapitalertragssteuer zurück?
Die Kapitalertragssteuer wird in der Regel von Personen gezahlt, die Einkommen aus Kapitalanlagen wie Zinsen, Dividenden oder Kursgewinnen erzielen. Unter bestimmten Voraussetzungen können jedoch auch Personen Kapitalertragssteuer zurückbekommen. Dies kann zum Beispiel der Fall sein, wenn die Steuer aufgrund von Freibeträgen oder Verlusten zu hoch berechnet wurde. Auch bei ausländischen Kapitalerträgen kann es möglich sein, die zu viel gezahlte Steuer zurückzuerhalten. In jedem Fall ist es ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um zu klären, ob und wie man Kapitalertragssteuer zurückbekommen kann. **
-
Wo bucht man die Kapitalertragssteuer?
Die Kapitalertragssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Wenn du Kapitalerträge erzielst, musst du diese in deiner jährlichen Steuererklärung angeben. Dort werden sie dann mit deinen anderen Einkünften verrechnet und die entsprechende Steuer berechnet. Falls du unsicher bist, ob die Kapitalertragssteuer korrekt abgeführt wurde, kannst du dich an das Finanzamt oder einen Steuerberater wenden, um dies zu überprüfen. **
-
Kann man die Kapitalertragssteuer absetzen?
Kann man die Kapitalertragssteuer absetzen? Die Kapitalertragssteuer ist eine Steuer, die auf Gewinne aus Kapitalanlagen wie Aktien, Anleihen oder Investmentfonds erhoben wird. In der Regel kann man die Kapitalertragssteuer nicht direkt von der Steuer absetzen. Allerdings können bestimmte Kosten im Zusammenhang mit Kapitalanlagen, wie beispielsweise Depotgebühren oder Beratungskosten, unter Umständen steuerlich geltend gemacht werden. Es ist empfehlenswert, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um alle Möglichkeiten zur Optimierung der Steuerlast auszuschöpfen. **
Wie berechnet man die Kapitalertragssteuer?
Die Kapitalertragssteuer wird auf Gewinne aus Kapitalanlagen wie Zinsen, Dividenden oder Kursgewinnen erhoben. Die Höhe der Steuer richtet sich nach dem persönlichen Steuersatz des Steuerpflichtigen. Um die Kapitalertragssteuer zu berechnen, werden die erzielten Gewinne aus Kapitalanlagen mit dem individuellen Steuersatz multipliziert. Es gibt auch Freibeträge und Freistellungsaufträge, die die Steuerlast reduzieren können. Es ist wichtig, alle Kapitalerträge in der Steuererklärung anzugeben, um eine korrekte Berechnung der Kapitalertragssteuer sicherzustellen. **
Warum muss ich Kapitalertragssteuer zahlen?
Du musst Kapitalertragssteuer zahlen, weil Gewinne aus Kapitalanlagen wie Zinsen, Dividenden oder Kursgewinnen steuerpflichtig sind. Diese Einkünfte werden als Einkommen betrachtet und unterliegen daher der Einkommensbesteuerung. Die Kapitalertragssteuer dient dazu, Einkommen aus Kapitalanlagen gerecht zu besteuern und trägt zur Finanzierung öffentlicher Aufgaben bei. Es handelt sich also um eine gesetzlich vorgeschriebene Steuerpflicht, die dazu dient, das Steuersystem fair und ausgewogen zu gestalten. **
Top-Angebote
Produkte zum Begriff Kapitalertragssteuer:
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268355Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2120,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO-00-BStandard=Typ 2Mit Verriegelungsaktuator=neinMit Zugangsverriegelung=neinSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm252,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ullrich, Sabine: Magdeburg - Architektur und StädtebauMagdeburg - Architektur und Städtebau , Nach den beiden großen Zerstörungen in den Jahren 1631 und 1945 wurde die Stadt wieder aufgebaut. Magdeburg wuchs immer weiter, auch durch Eingemeindungen. Kirchen, Rathäuser, Wassertürme, Industriebauten, historische Gebäude und vielfältige Geschäfte, Zweck- und Wohnbauten prägen das Stadtbild. In der Gründerzeit entstanden ganze Stadtteile. Vieles ist seit den 1990er Jahren umfangreich saniert worden. In den 20er Jahren wurde Magdeburg eine Stadt des neuen Bauens und setzte neue Maßstäbe. Stadtbaurat und Architekt Bruno Taut gilt als einer der Pioniere der Moderne. Die Landeshauptstadt Sachsen-Anhalts wird in dieser komplett überarbeiteten und aktualisierten Neuausgabe "Magdeburg - Architektur und Städtebau" umfangreich, in eindrucksvollen fotografischen Dokumenten und gegliedert nach den Stadtteilen detailliert vorgestellt. Die Vielzahl der beschriebenen und abgebildeten Einzelobjekte addiert sich zu einem beeindruckenden Stadtporträt, das den Facettenreichtum der Elbmetropole dokumentiert. , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 20180403, Produktform: Kartoniert, Autoren: Ullrich, Sabine~Gottschalk, Hans~Jäger, Kathrin~Kraft, Ute~Reuther, Iris, Fotograph: Stekovics, Janos~Muessig, Jill Luise~Ullrich, Sabine, Seitenzahl/Blattzahl: 464, Abbildungen: 536 farbige Abbildungen, 70 Karten, 30 Grundrisse, Keyword: Architektur; Bruno Taut; Gründerzeit; Magdeburg; Moderne; Stadtplanung, Fachschema: Sachsen-Anhalt~Stadtplanung, Fachkategorie: Geschichte: Ereignisse und Themen, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 136, Höhe: 36, Gewicht: 1156, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss Kapitalertragssteuer zahlen?
Wer muss Kapitalertragssteuer zahlen? Die Kapitalertragssteuer wird in Deutschland auf Erträge aus Kapitalvermögen wie Zinsen, Dividenden oder Kursgewinne erhoben. Grundsätzlich sind alle Steuerpflichtigen, die solche Erträge erzielen, verpflichtet, Kapitalertragssteuer zu zahlen. Dies betrifft sowohl natürliche Personen als auch juristische Personen wie Unternehmen. Allerdings gibt es Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. Es ist wichtig, die individuelle steuerliche Situation zu prüfen und gegebenenfalls Steuern auf Kapitalerträge korrekt zu entrichten. **
-
Wann fallen Kapitalertragssteuer an?
Kapitalertragssteuer fällt in Deutschland an, wenn Gewinne aus Kapitalanlagen erzielt werden, wie z.B. Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken oder anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Kapitalertragssteuer muss in der Regel jährlich in der Einkommensteuererklärung angegeben werden. Steuerfreibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. **
-
Wann fällt Kapitalertragssteuer an?
Die Kapitalertragssteuer fällt an, wenn man Einkünfte aus Kapitalvermögen erzielt, wie z.B. Zinsen, Dividenden oder Kursgewinne. Sie wird in der Regel automatisch von Banken oder anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer richtet sich nach dem persönlichen Steuersatz des Steuerpflichtigen. Es gibt jedoch auch Freibeträge und Freistellungsaufträge, die genutzt werden können, um die Steuerlast zu reduzieren. Grundsätzlich ist es wichtig, Kapitalerträge in der Steuererklärung anzugeben, um eine korrekte Versteuerung sicherzustellen. **
-
Wer bekommt Kapitalertragssteuer zurück?
Die Kapitalertragssteuer wird in der Regel von Personen gezahlt, die Einkommen aus Kapitalanlagen wie Zinsen, Dividenden oder Kursgewinnen erzielen. Unter bestimmten Voraussetzungen können jedoch auch Personen Kapitalertragssteuer zurückbekommen. Dies kann zum Beispiel der Fall sein, wenn die Steuer aufgrund von Freibeträgen oder Verlusten zu hoch berechnet wurde. Auch bei ausländischen Kapitalerträgen kann es möglich sein, die zu viel gezahlte Steuer zurückzuerhalten. In jedem Fall ist es ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um zu klären, ob und wie man Kapitalertragssteuer zurückbekommen kann. **
Ähnliche Suchbegriffe für Kapitalertragssteuer
-
Ost West Ost. Karl-Marx-Allee und Interbau 1957. Architektur und Städtebau der NachkriegsmoderneOst West Ost. Karl-Marx-Allee und Interbau 1957. Architektur und Städtebau der Nachkriegsmoderne , Mit den beiden Bauabschnitten der Karl-Marx-Allee und den Bauten der Interbau 1957 verfügt Berlin über drei herausragende Ensembles der internationalen Nachkriegsmoderne. Entstanden im Zuge des Wiederaufbaus nach dem Zweiten Weltkrieg und vor dem Hintergrund konkurrierender politischer Systeme in Ost und West, stehen die Zentrumsplanungen für alternative programmatische Ansprüche: Als ein Modell für die 'Stadt der Zukunft' sollten sie zugleich Ausdruck für die 'Gesellschaft der Zukunft' sein. Heute sind diese Gebiete ein gemeinsames Kulturerbe geworden. Ihre städtebaülichen und architektonischen Qualitäten strahlen weit über die Stadt hinaus und begründen den prominenten Platz Berlins als ein Zentrum der internationalen ¿Moderne. Das Land Berlin hat sie 2021 für die Tentativliste des UNESCO-Welterbes vorgeschlagen. In diesem Band dokumentieren vertiefende Studien den Bestand und analysieren Städtebau und Architektur der Ensembles. Sie untersuchen die hervorragende Bedeutung von Bildender Kunst und Freiraumgestaltung und beleuchten deren nationale und internationale Rezeption. Ein ausführliches Sachbuch über Architektur- und Stadtgeschichte. Inhaltsübersicht Christian Gaebler: Das Welterbeprojekt zur Berliner Nachkriegsmoderne. Faktor und Ausdruck der inneren Einheit der Stadt Petra Kahlfeldt: Nachkriegsmoderne. Behutsam weiterbauen und Verknüpfungen suchen Das Berliner Welterbeprojekt Christoph Rauhut: Bürgerschaftlich initiiert, wissenschaftlich fundiert, in der Stadtgesellschaft breit verankert: Der Welterbevorschlag Sabine Ambrosius, Thomas Flierl, Paul Sigel und Sandra Wagner-Conzelmann: Herausragend und universell - Karl-Marx-Allee und Interbau 1957 Neuanfang und Zukunftsversprechen: Karl-Marx-Allee und Interbau 1957 Vittorio Magnano Lampugnani: Gebaute Ideologien, musterhafte Stadtelemente Jean-Louis Cohen: Karl-Marx-Allee, Interbau und die architektonische Kultur der Nachkriegszeit Ideentransfer und internationaler Vergleich Greg Castillo: Urbane Landschaften des Wissenstransfers: Karl-Marx-Allee und Hansaviertel als Zeugnisse der fachdisziplinären Spaltung während des Kalten Krieges? Marina Dmitrieva: Wiederaufbau sowjetischer Städte: Leitlinien und Realisierung Gabi Dolff-Bonekämper: Interbau 1957 im internationalen Referenzrahmen Matthias Noell: Teilkomplexe der Architekturgeschichte. Analogien und Divergenzen städtebaulicher Konstellationen um 1957 Andreas Butter: Der zweite Bauabschnitt der Karl-Marx-Allee. Kontext und Referenzobjekte Monika Platzer: Kalte Dialoge: Wien, Berlin und die 'Großen Vier' Aspekte des Kulturerbes Harald Kegler: Das hybride Jahrhundert-Zeugnis. Symbole des Wiederaufbaus in Berlin zwischen Groß- ensemble und Stadtlandschaft Sylvia Butenschön: Herausragende Frei- und Grünraumgestaltungen Bettina Schröder-Bornkampf: Zwischen Anspruch und unfreiwilligem Verzicht - baugebundene Kunst im ersten Bauabschnitt der Karl-Marx-Allee Angela Lammert: Kunst am Bau. Kunst im Stadtraum. Knotenpunkte internationaler Kunstdiskurse Zeitgenössische mediale Wahrnehmung Franziska Bollerey: Karl-Marx-Allee und Hansaviertel als Gegenstände des politischen Systemwettstreits in Rundfunk- und Fernsehsendungen Thomas Flierl und Sandra Wagner-Conzelmann: Im Blick der Anderen. Blockübergreifende Berichterstattung zur Berliner Nachkriegsmoderne Welterbeprozess: Koordination, Moderation, Förderung Sabine Ambrosius: Plädoyer für eine ganzheitliche Sicht von Denkmal- und Welterbeschutz. Die Qualifizierung der drei Vorschlagsgebiete als Modellfall Sabine Ambrosius, Kerstin Lassnig und Louise Thiel: Bürgerschaftliches Engagement im Welterbeprozess , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 20240701, Produktform: Leinen, Redaktion: Berlin, Landesdenkmalamt, Seitenzahl/Blattzahl: 284, Abbildungen: mit 251 Abbildungen, Keyword: Alleegestaltung; Beton; Hochhaus; Repräsentation; Stadtplanung; Städtebau, Fachschema: Berlin / Kunst, Architektur, Design~Zwanzigstes Jahrhundert~Bauhaus~Minimalismus (Kunst)~Restaurierung - Restaurator~Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Einzelne Architekten und Architekturbüros~Bauwerke: Gestaltung~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 305, Breite: 238, Höhe: 27, Gewicht: 1596, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-#1268358Standard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm2133,13 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-3P-PStandard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm296,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact Infrastruktur-Ladedose EV-T2M3SO12-3P-BStandard=Typ 2Mit Verriegelungsaktuator=jaMit Zugangsverriegelung=jaSchutzart (IP)=IP44Breite=75 mmHöhe=91,71 mmTiefe=87,95 mmNennspannung=480 VMax. Nennstrom=32 AStromart=AC 3-phasigAnzahl der Kommunikationskontakte=2Länge der festangeschlossenen Leitung=1 mLED integriert=neinQuerschnitt der Leistungskontakte=6 mm289,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wo bucht man die Kapitalertragssteuer?
Die Kapitalertragssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Wenn du Kapitalerträge erzielst, musst du diese in deiner jährlichen Steuererklärung angeben. Dort werden sie dann mit deinen anderen Einkünften verrechnet und die entsprechende Steuer berechnet. Falls du unsicher bist, ob die Kapitalertragssteuer korrekt abgeführt wurde, kannst du dich an das Finanzamt oder einen Steuerberater wenden, um dies zu überprüfen. **
-
Kann man die Kapitalertragssteuer absetzen?
Kann man die Kapitalertragssteuer absetzen? Die Kapitalertragssteuer ist eine Steuer, die auf Gewinne aus Kapitalanlagen wie Aktien, Anleihen oder Investmentfonds erhoben wird. In der Regel kann man die Kapitalertragssteuer nicht direkt von der Steuer absetzen. Allerdings können bestimmte Kosten im Zusammenhang mit Kapitalanlagen, wie beispielsweise Depotgebühren oder Beratungskosten, unter Umständen steuerlich geltend gemacht werden. Es ist empfehlenswert, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um alle Möglichkeiten zur Optimierung der Steuerlast auszuschöpfen. **
-
Wie berechnet man die Kapitalertragssteuer?
Die Kapitalertragssteuer wird auf Gewinne aus Kapitalanlagen wie Zinsen, Dividenden oder Kursgewinnen erhoben. Die Höhe der Steuer richtet sich nach dem persönlichen Steuersatz des Steuerpflichtigen. Um die Kapitalertragssteuer zu berechnen, werden die erzielten Gewinne aus Kapitalanlagen mit dem individuellen Steuersatz multipliziert. Es gibt auch Freibeträge und Freistellungsaufträge, die die Steuerlast reduzieren können. Es ist wichtig, alle Kapitalerträge in der Steuererklärung anzugeben, um eine korrekte Berechnung der Kapitalertragssteuer sicherzustellen. **
-
Warum muss ich Kapitalertragssteuer zahlen?
Du musst Kapitalertragssteuer zahlen, weil Gewinne aus Kapitalanlagen wie Zinsen, Dividenden oder Kursgewinnen steuerpflichtig sind. Diese Einkünfte werden als Einkommen betrachtet und unterliegen daher der Einkommensbesteuerung. Die Kapitalertragssteuer dient dazu, Einkommen aus Kapitalanlagen gerecht zu besteuern und trägt zur Finanzierung öffentlicher Aufgaben bei. Es handelt sich also um eine gesetzlich vorgeschriebene Steuerpflicht, die dazu dient, das Steuersystem fair und ausgewogen zu gestalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.